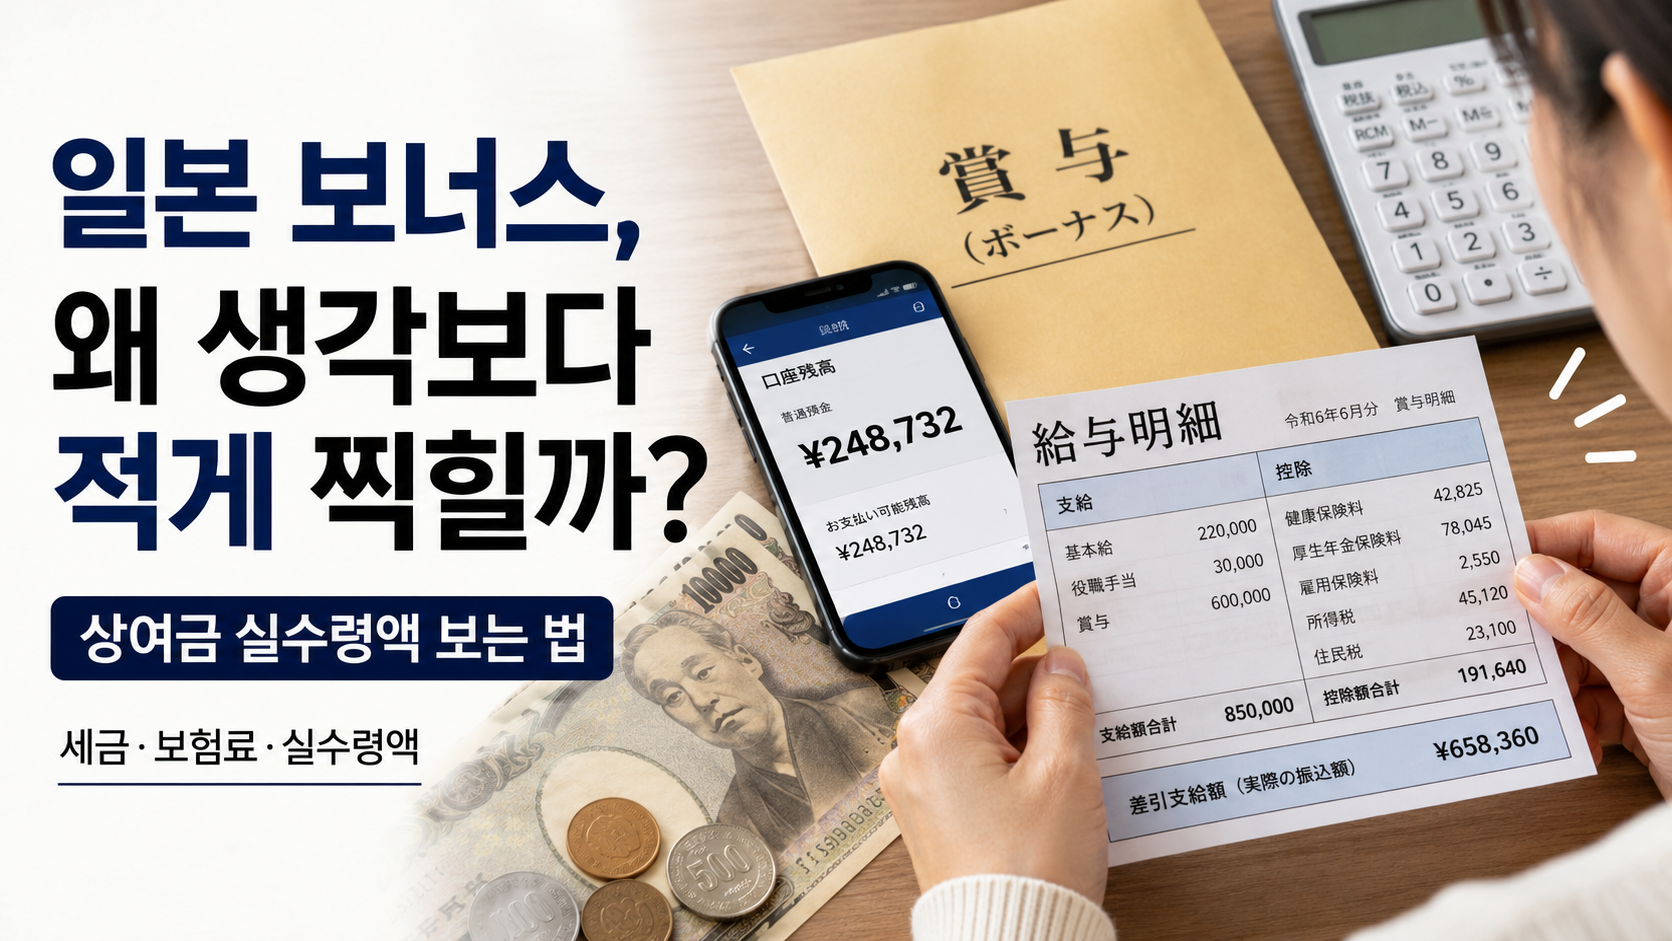
제 실제 일본 보너스 4건은 총지급의 약 81.8~82.4%가 실수령으로 남았습니다. 가장 큰 492,000엔 상여는 공제 89,463엔, 실수령 402,537엔이었습니다. 이 비율은 제 보험·전월 급여·부양신고에 따른 결과이며 보너스에 일괄 적용하는 고정 세율이 아닙니다.
실제 상여명세서 네 건
| 지급일 | 총지급 | 공제 | 실수령 | 실수령 비율 |
|---|---|---|---|---|
| 2025-06-27 | 383,651엔 | 69,672엔 | 313,979엔 | 약 81.8% |
| 2025-08-29 | 12,500엔 | 2,204엔 | 10,296엔 | 약 82.4% |
| 2025-12-12 | 492,000엔 | 89,463엔 | 402,537엔 | 약 81.8% |
| 2026-06-30 | 460,000엔 | 83,931엔 | 376,069엔 | 약 81.8% |
실수령 비율은 명세서 값을 나눈 뒤 소수 첫째 자리로 반올림했습니다. 12,500엔 지급은 규모가 다른 별도 상여 기록이므로 여름·겨울 정기상여와 같은 조건이라고 부르지 않습니다.
보너스에서 빠지는 항목
상여에는 건강보험·후생연금·고용보험과 원천소득세가 적용될 수 있습니다. 후생연금·건강보험은 1,000엔 미만을 버린 표준상여액에 보험료율을 적용하는 구조이며 상한도 있습니다. 소득세는 월급 계산기와 똑같이 계산하지 않고 전월 급여와 부양친족 등의 조건을 반영하는 상여용 산출률표를 확인합니다.
일본연금기구의 후생연금 보험료액표 안내와 국세청의 2026년분 상여 원천징수 산출률표가 공식 확인 출발점입니다.
내 상여를 예상할 때 필요한 네 값
| 입력 | 확인 자료 |
|---|---|
| 상여 예정 총액 | 회사 통지·취업규칙의 산정 결과 |
| 표준상여액·보험자 요율 | 회사 급여 담당·건강보험 안내 |
| 전월 사회보험 공제 후 급여 | 전월 급여명세서 |
| 부양공제등신고 상태 | 회사 제출 서류 |
“기본급 몇 개월분”이라는 설명만으로 실수령을 확정하지 않습니다. 평가기간, 입사일, 재직요건, 회사 실적에 따라 총지급 자체가 달라질 수 있습니다. 제 4건도 상여 총액이 서로 달랐습니다.
월급과 합쳐 연봉을 볼 때
상여 실수령만 더하면 연간 세후소득의 일부만 알 수 있습니다. 월급 12회와 상여, 비과세 통근비, 연말정산 환급·추징을 구분해야 합니다. 제 2025년 원천징수표의 지급금액과 월별 실수령 합계도 정의가 달라 바로 같은 수치가 되지 않습니다.
보너스 명세의 더 자세한 항목은 실제 보너스 명세서, 2025년 연간 합계는 실제 연봉 기록, 월급 공제와의 차이는 월급명세서 읽는 법에서 확인하세요.
자료 기준: 실제 상여명세서 4건. 개인정보·회사 식별정보 제거. 공식자료 확인 및 본문 수정: 2026년 9월 14일.