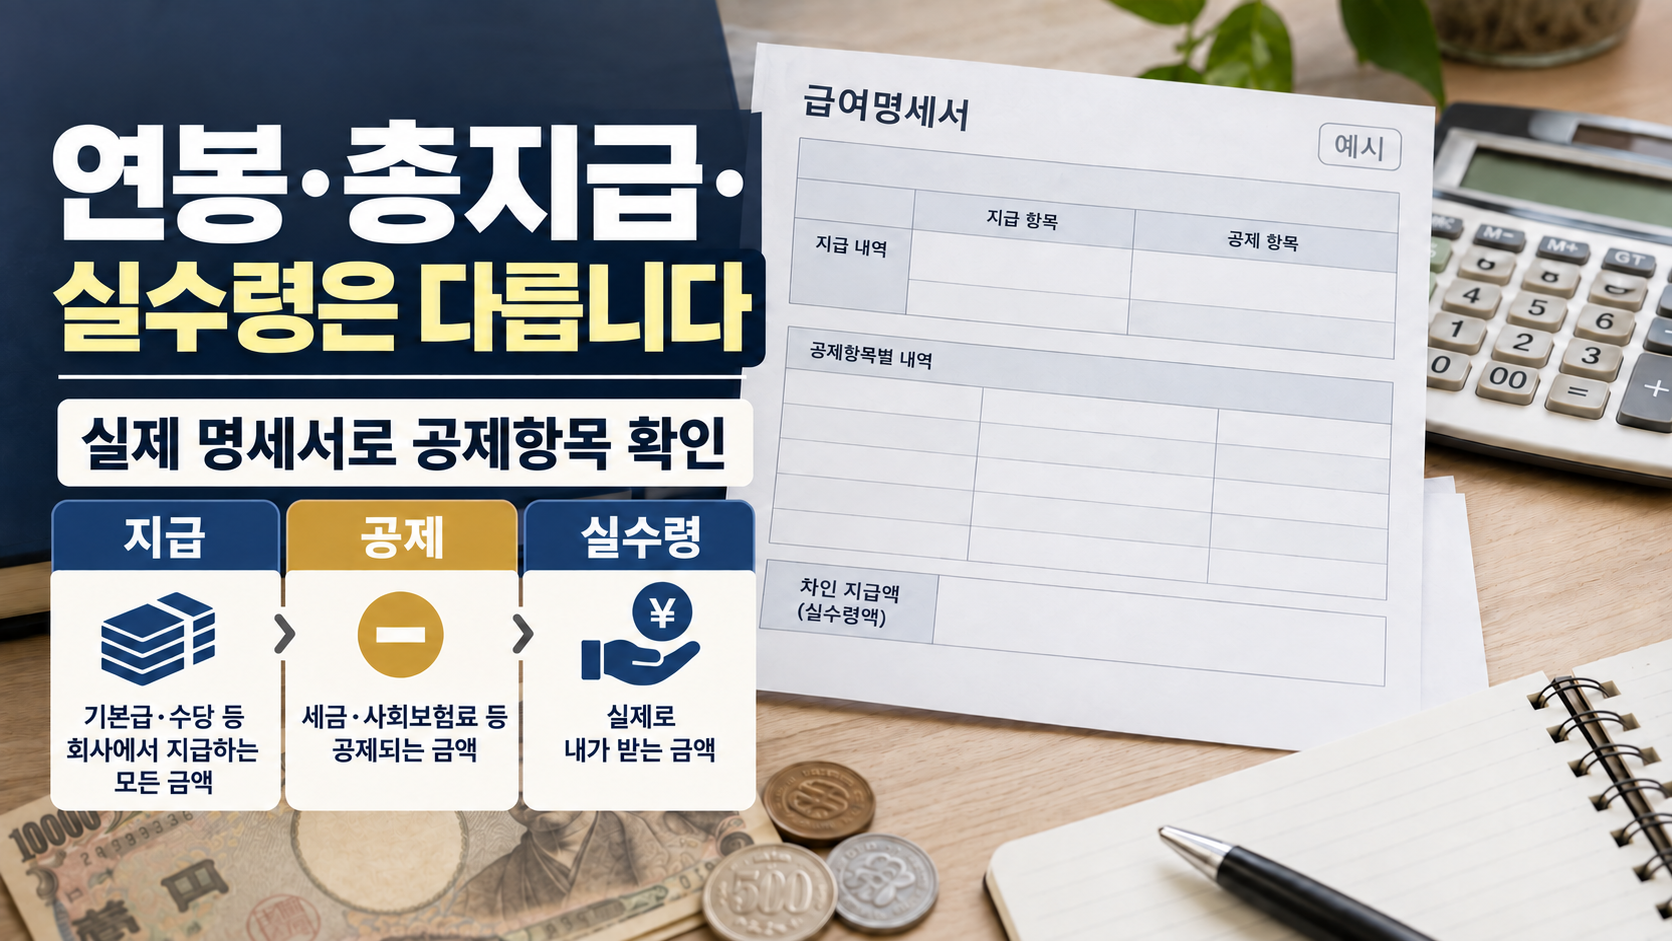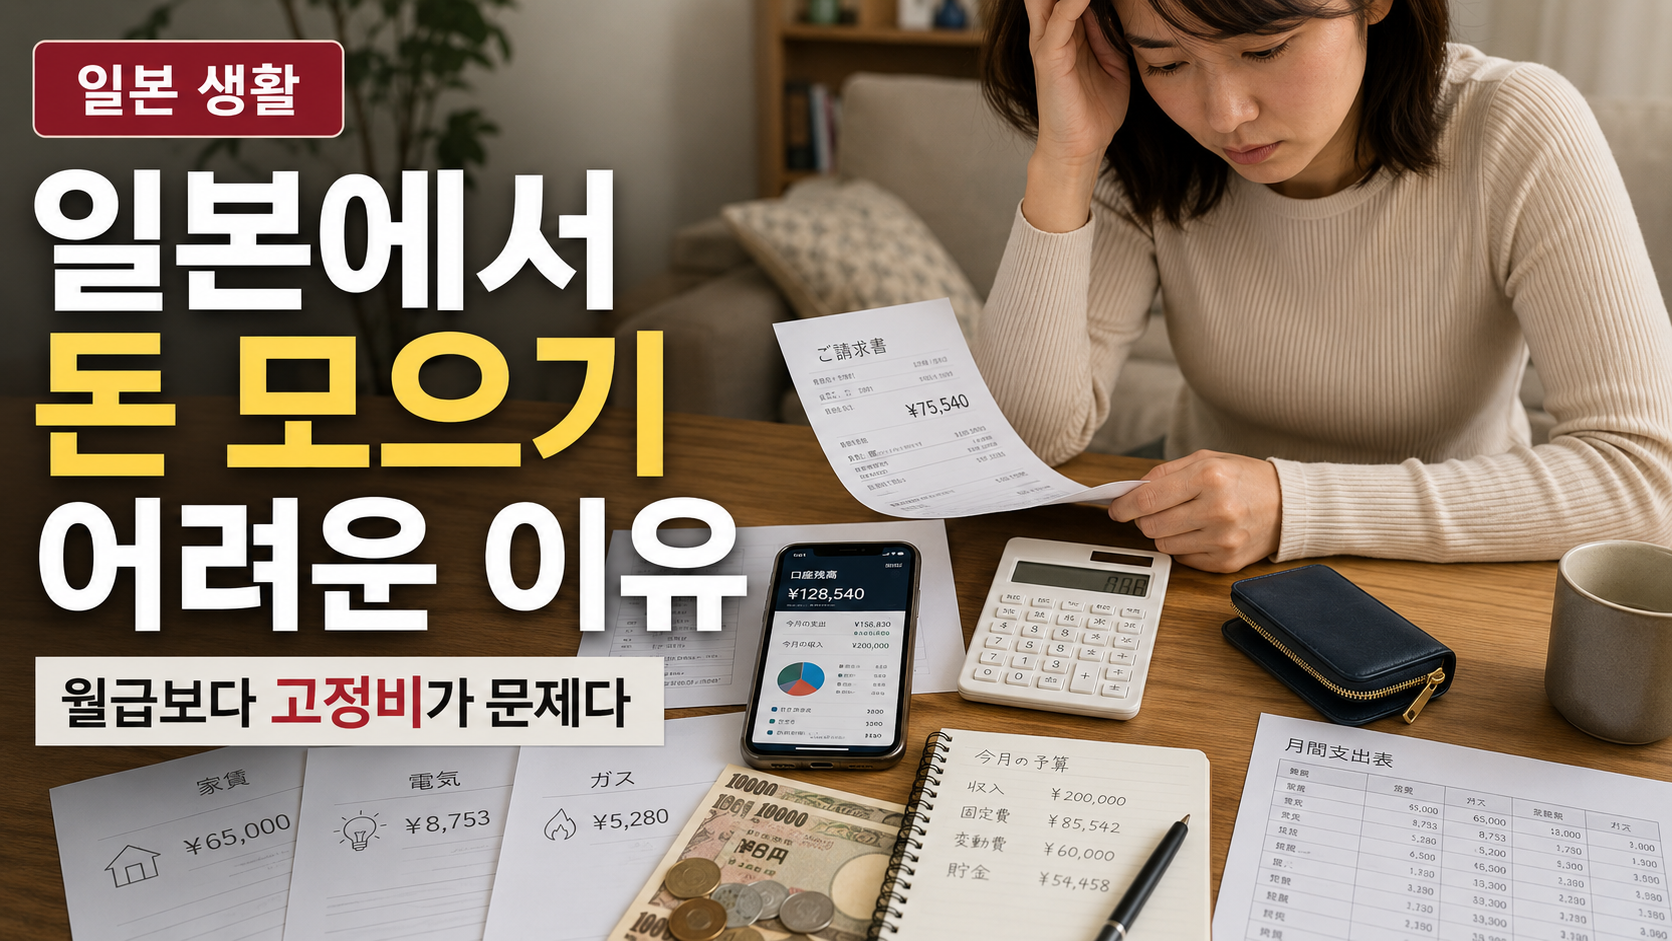
돈이 안 모이면 월급이 적다는 결론부터 내리기보다, 최근 6개월의 최저 실수령과 매달 반드시 빠지는 비용을 맞춰 보세요. 제 2025년 급여 실수령은 월 150,062엔부터 238,947엔까지 달랐습니다. 평균 입금액에 고정비를 맞추면 낮은 달마다 저축을 깨게 됩니다.
제 현금흐름을 흔든 네 가지
| 원인 | 실제 상황 |
|---|---|
| 주민세 | 0엔이던 기간 뒤 월 24,100·23,800엔 공제, 이후 13,900엔 |
| 통근비 | 약 3개월마다 특정 급여월에 합산 |
| 상여 | 지급월에만 큰 입금 |
| 자동차 | 할부·주차·주유만 월 53,600엔 |
통근비와 상여가 들어온 달을 평소 수입으로 보면 다음 달 잔액이 급감합니다. 반대로 주민세가 없던 첫해 실수령을 다음 해에도 그대로 기대하면 예산이 어긋납니다.
고정비를 세 등급으로 나누기
| 등급 | 예 | 조정 방식 |
|---|---|---|
| 계약상 필수 | 월세·대출·보험 | 계약 변경 가능일과 위약 조건 확인 |
| 생활 유지 | 공과금·통신·식비 | 사용량과 계약 단가를 분리 |
| 선택 반복 | 구독·외식·취미 | 빈도와 월 상한 설정 |
제 시가현 예산에서는 집 전체 항목과 개인비용이 섞여 있으므로 단순히 반으로 나누지 않았습니다. 실제 카드·계좌 내역에서 누가 얼마를 냈는지 확인해야 절감 대상이 보입니다.
비정기 지출을 월 고정비처럼 적립
이사, 차검, 타이어, 귀국, 의료비는 매달 나오지 않지만 0엔은 아닙니다. 예상 연액을 12로 나눠 별도 계좌에 적립하면 “저축”과 “곧 쓸 돈”을 구분할 수 있습니다.
저축률보다 먼저 볼 숫자
최근 최저 실수령−필수 고정비−비정기 적립액이 마이너스라면 구독 몇 개를 줄이는 것만으로 해결되지 않을 수 있습니다. 월세·차량·대출처럼 큰 계약의 갱신 시점과 소득 증가 계획을 함께 봐야 합니다.
실제 실수령 흐름은 급여명세서 시계열, 생활비 항목은 시가현 월생활비, 자동차 비용은 경차 장기 운행을 확인하세요.
자료 기준: 실제 급여명세서 및 생활비 회상. 본문 수정: 2026년 9월 14일.