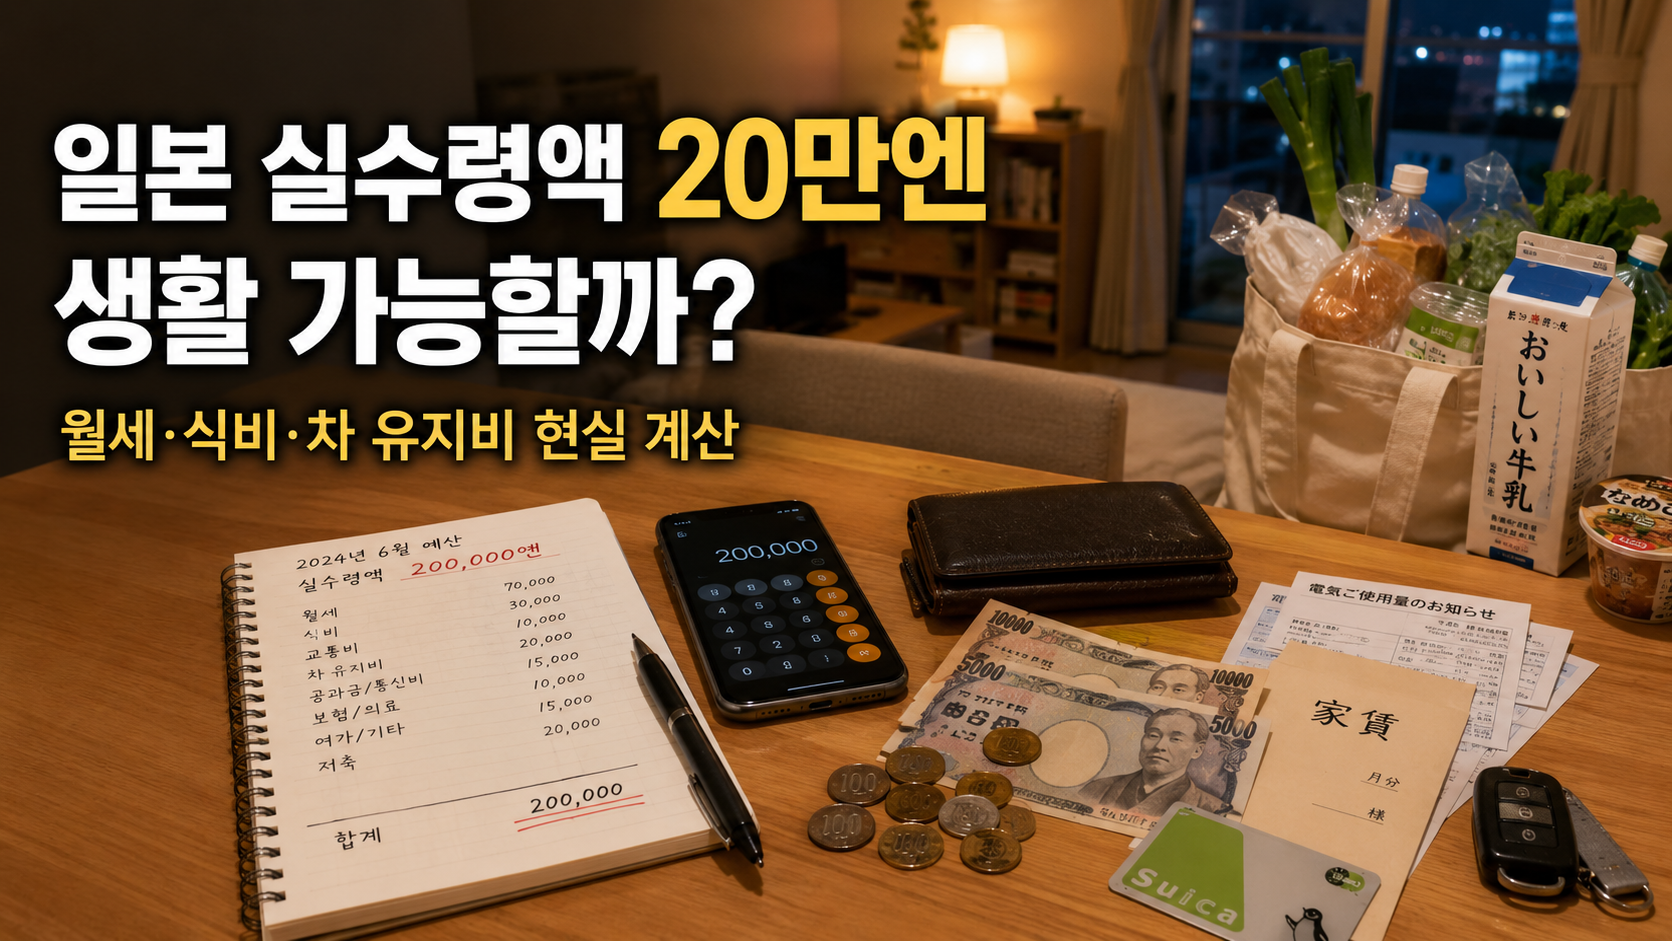
실수령 20만엔으로 일본 생활이 가능한지는 집 전체 비용 중 내가 부담하는 금액으로 판단해야 합니다. 제 시가현 2인 생활 예산은 포함 항목 기준 자동차 제외 약 155,900~163,900엔이지만, 집 전체와 제 개인 식비·구독이 섞여 있어 20만엔에서 그대로 빼면 실제 개인 잔액이 아닙니다.
실수령 20만엔에서 먼저 나눌 항목
| 구분 | 기록 예 |
|---|---|
| 공동 고정비 | 월세·공과금·인터넷 중 내 분담액 |
| 공동 변동비 | 장보기·외식 중 내 실제 결제액 |
| 개인 고정비 | 휴대전화·구독·대출 |
| 개인 변동비 | 회사 점심·커피·취미 |
| 비정기 적립 | 의료·이사·갱신·차검·귀국 |
저는 월세를 분담하고 식비는 형편에 따라 더 내는 방식이어서 정확히 절반씩 부담하지 않았습니다. 따라서 “2인 생활비÷2”를 제 개인생활비로 새로 만들지 않습니다.
자동차가 있으면 월 잔액 계산이 달라진다
제 기억상 자동차 할부 35,000엔, 외부 주차 6,600엔, 주유 약 12,000엔으로 세 항목만 월 53,600엔입니다. 보험·세금·정비는 포함되지 않았습니다. 실수령 20만엔에서 이 세 항목만 빼면 146,400엔이 남지만, 이는 생활비를 빼기 전 값입니다.
제 실제 실수령 20만엔 전후 달
| 실수령 | 해당 월의 특징 |
|---|---|
| 203,862엔 | 2025년 5월분 실제 급여 |
| 203,267엔 | 2025년 7월분 실제 급여 |
| 206,709엔 | 2026년 5월분, 주민세 23,800엔 포함 |
| 206,562엔 | 2024년 10월분 실제 급여 |
같은 20만엔대라도 주민세·잔업·통근비와 공제가 달랐습니다. 한 달의 높은 입금액보다 최근 6개월의 최저 실수령을 기준으로 고정비를 맞추는 편이 안전했습니다.
저축 가능액은 이렇게 계산
실수령−내가 실제 부담한 월비용−비정기 적립액이 저축 가능액입니다. 비정기 지출을 0엔으로 두면 차검·이사·병원·귀국이 있는 달에 저축을 다시 깨게 됩니다. 실제 지출 내역이 없으면 저축액을 확정하지 말고 한 달 동안 결제 기록부터 모으세요.
집 전체 예산은 시가현 2인 생활비, 급여 25만엔 안팎의 실수령은 실제 두 달 비교, 자동차 비용 범위는 경차 장기 운행 기록에서 확인할 수 있습니다.
자료 기준: 실제 급여명세서와 운영자의 생활비 회상. 개인별 정확한 분담 거래내역은 미대조. 본문 수정: 2026년 9월 14일.