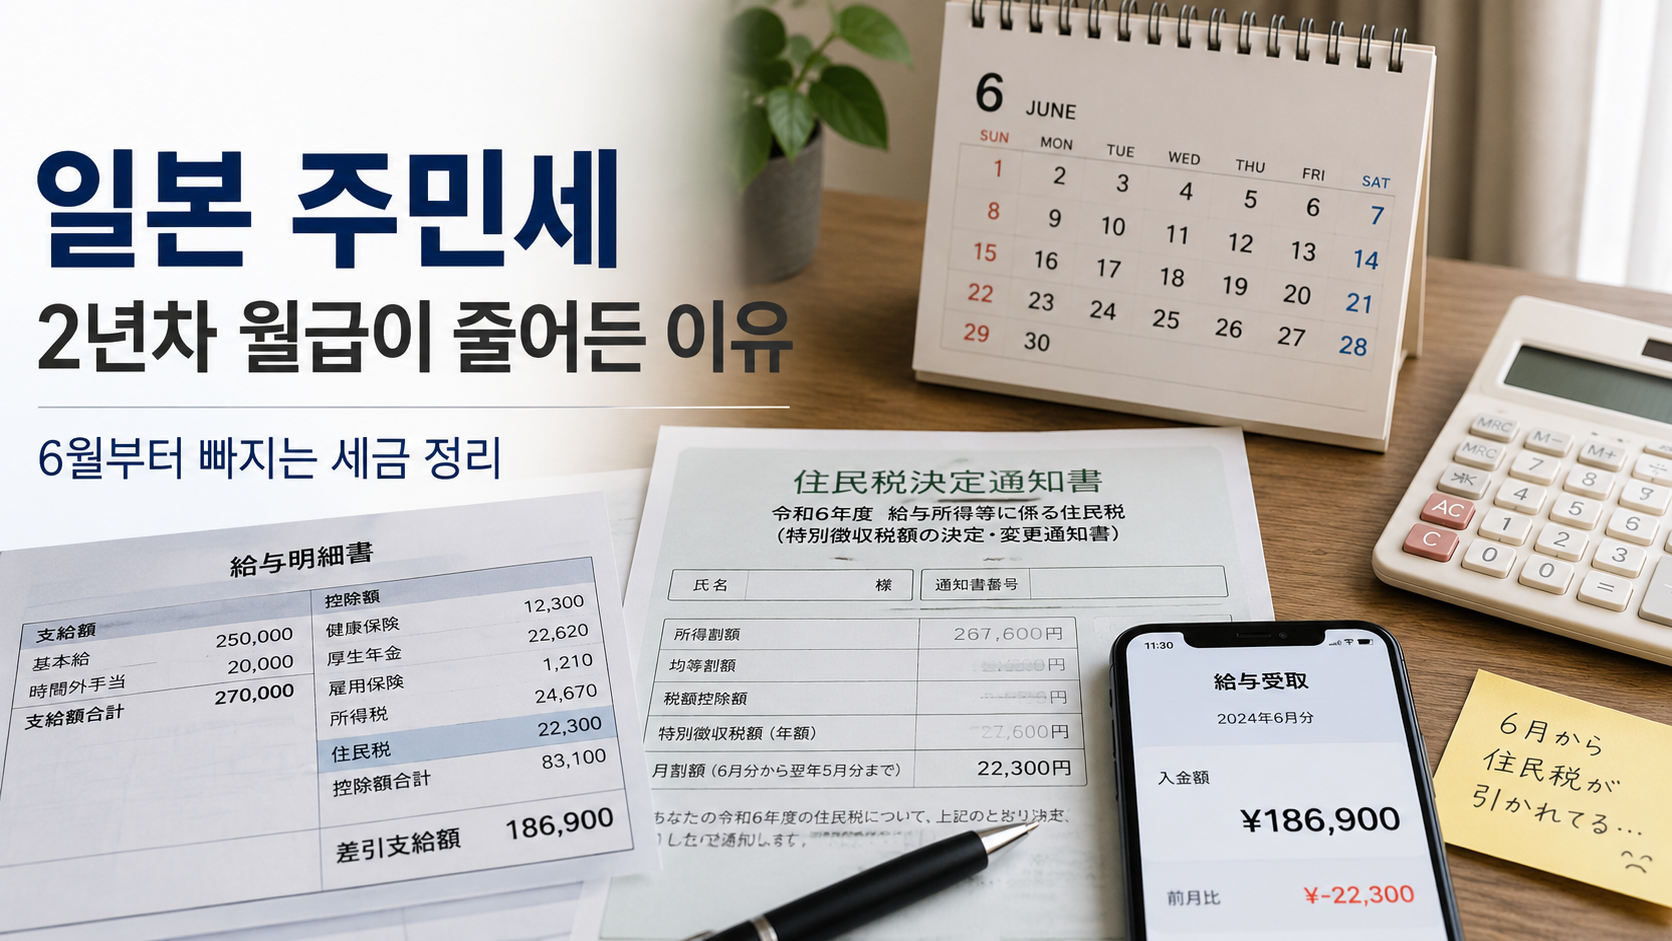
일본 회사원 주민세는 보통 전년도 소득에 대한 연세액을 회사가 급여에서 특별징수합니다. 그래서 일본 취업 첫해 명세서에 0엔이더라도 세금이 영구히 없다는 뜻은 아닙니다. 이듬해 이후 급여에서 시작되거나, 입사·이직 시점과 징수 전환에 따라 납부서가 올 수 있습니다.
제 명세서에서는 이렇게 보였다
| 급여 대상월 | 주민세 |
|---|---|
| 2024년 9월~2025년 12월 | 급여명세서상 공제 없음 |
| 2026년 1월 | 24,100엔 |
| 2026년 2월~5월 | 매월 23,800엔 |
| 2026년 6월 | 13,900엔 |
| 2026년 7월 | 13,500엔 |
이 표는 실제 급여명세서에서 확인한 숫자입니다. 2026년 1~5월의 높은 금액이 왜 그렇게 결정됐는지 지자체 통지서 원문까지 대조하지 못했으므로 “미징수분을 압축했다”고 확정하지 않습니다. 특별징수 의뢰·전환 시점 또는 연도별 세액 변화 가능성을 확인할 단서로만 봅니다.
왜 6월을 경계로 금액이 바뀌나
개인주민세는 전년도 소득을 바탕으로 계산된 연세액을 다음 징수기간에 나눠 내는 구조입니다. 회사 특별징수에서는 새 연도의 월액이 통상 6월 급여부터 반영됩니다. 정확한 연세액과 월별 금액은 지자체의 특별징수세액 결정통지서가 기준입니다. 이다시: 전년도 소득과 6월~다음 해 5월 특별징수.
소득세가 현재 월급에서 매달 원천징수되는 것과 달리, 주민세는 전년도 소득과 시차가 있습니다. 월급이 크게 오르거나 상여가 늘어도 같은 달 주민세가 즉시 같은 비율로 오르는 계산은 아닙니다.
입사·이직·이사 때 확인할 문서
| 상황 | 확인할 곳 |
|---|---|
| 첫 취업 | 첫해 명세서의 주민세 유무와 다음 해 통지 |
| 이직 | 이전 회사 특별징수 종료와 새 회사 승계 여부 |
| 납부서 수령 | 대상 연도·기납부액·납부기한 |
| 이사 | 과세 기준일의 주소지와 발행 지자체 |
| 금액 의문 | 특별징수세액 결정통지서와 시청 세무창구 |
함께 사는 사람에게 납부서가 왔던 경험을 제 경험으로 바꿔 쓰지 않습니다. 제 직접 자료는 제 급여명세서의 공제액이며, 퇴직 뒤 납부 방식은 직접 경험하지 않았습니다.
급여 예산에는 두 가지 주민세를 넣기
일본 취업 첫해 예산은 현재 명세서의 0엔으로 계산하되, 다음 해에 주민세가 시작될 경우를 별도 시나리오로 둡니다. 정확한 통지 전에는 전년도 원천징수표와 지자체 계산 안내로 대략 추정하고, 확정값처럼 쓰지 않습니다.
제 변화의 문서별 분석은 주민세 실제 변화, 주민세를 직접 입력하는 도구는 실수령액 계산기, 연간 과세자료는 2025년 실제 연봉에 연결됩니다.
자료 기준: 2024년 9월~2026년 7월 실제 급여명세서. 공식 결정통지서 미대조 구간은 원인을 확정하지 않음. 본문 수정: 2026년 9월 14일.